Como Planejar Despesas Sazonais e Evitar Surpresas no Orçamento

Todo mundo conhece aquele momento: dezembro chega e o orçamento parece não dar conta do IPVA, das festas de fim de ano, da matrícula escolar ou daquela viagem de férias. O problema não é falta de renda — é que gastos anuais e ocasionais raramente entram no planejamento mensal. Este artigo mostra um método prático para registrar compromissos futuros, reservar valores gradualmente e revisar o plano com frequência, evitando que despesas previsíveis virem emergências.
Por que gastos sazonais fogem do controle
O orçamento mensal tradicional considera contas fixas: aluguel, energia, mercado, transporte. Mas despesas sazonais têm características diferentes — elas são previsíveis, porém espaçadas. IPVA, IPTU, material escolar, presentes, manutenção do carro, seguro anual, assinaturas que vencem uma vez por ano: todas essas contas existem, mas não aparecem na planilha do mês.
O resultado é que, quando a data chega, o valor compete com o orçamento do mês corrente. Para pagar o IPVA, você reduz o supermercado ou usa o cartão de crédito — e a dívida se estende. A solução não é cortar gastos, mas mudar a lógica: em vez de pagar quando a conta vence, você reserva um pouco todo mês, durante o ano inteiro.
Registre todos os compromissos futuros em um único lugar
O primeiro passo é listar tudo o que você sabe que vai gastar nos próximos 12 meses. Isso inclui:
- Impostos e taxas: IPVA, IPTU, licenciamento, taxas de condomínio extraordinárias
- Educação: matrícula, material escolar, mensalidades que sobem no início do ano
- Datas e celebrações: presentes de aniversário, Dia das Mães, Dia dos Pais, Natal
- Manutenção e seguros: revisão do carro, seguro do carro ou da casa, troca de pneus
- Assinaturas e renovações: planos anuais, domínios, licenças de software
- Saúde: consultas periódicas, exames anuais, vacinas, óculos novos
- Viagens e lazer: férias, feriados prolongados, eventos planejados
Use uma planilha simples com colunas: descrição, mês previsto, valor estimado, valor real (quando pagar) e status. O objetivo não é acertar o valor de primeira — é ter visibilidade. Um compromisso registrado com valor aproximado já é mais fácil de planejar do que uma surpresa no extrato.
Uma boa referência para organizar essa visão geral é o material de educação financeira do Banco Central sobre orçamento pessoal, que trata da importância de registrar receitas e despesas de forma estruturada. Você pode consultá-lo na seção Fontes para aprofundar.
Calcule o valor mensal e reserve gradualmente
Com a lista pronta, some o total anual de despesas sazonais. Digamos que você tenha R$ 4.800 em gastos anuais. Divida por 12: são R$ 400 por mês. Esse é o valor que você precisa reservar mensalmente para ter o dinheiro disponível quando a conta chegar.
O método funciona assim:
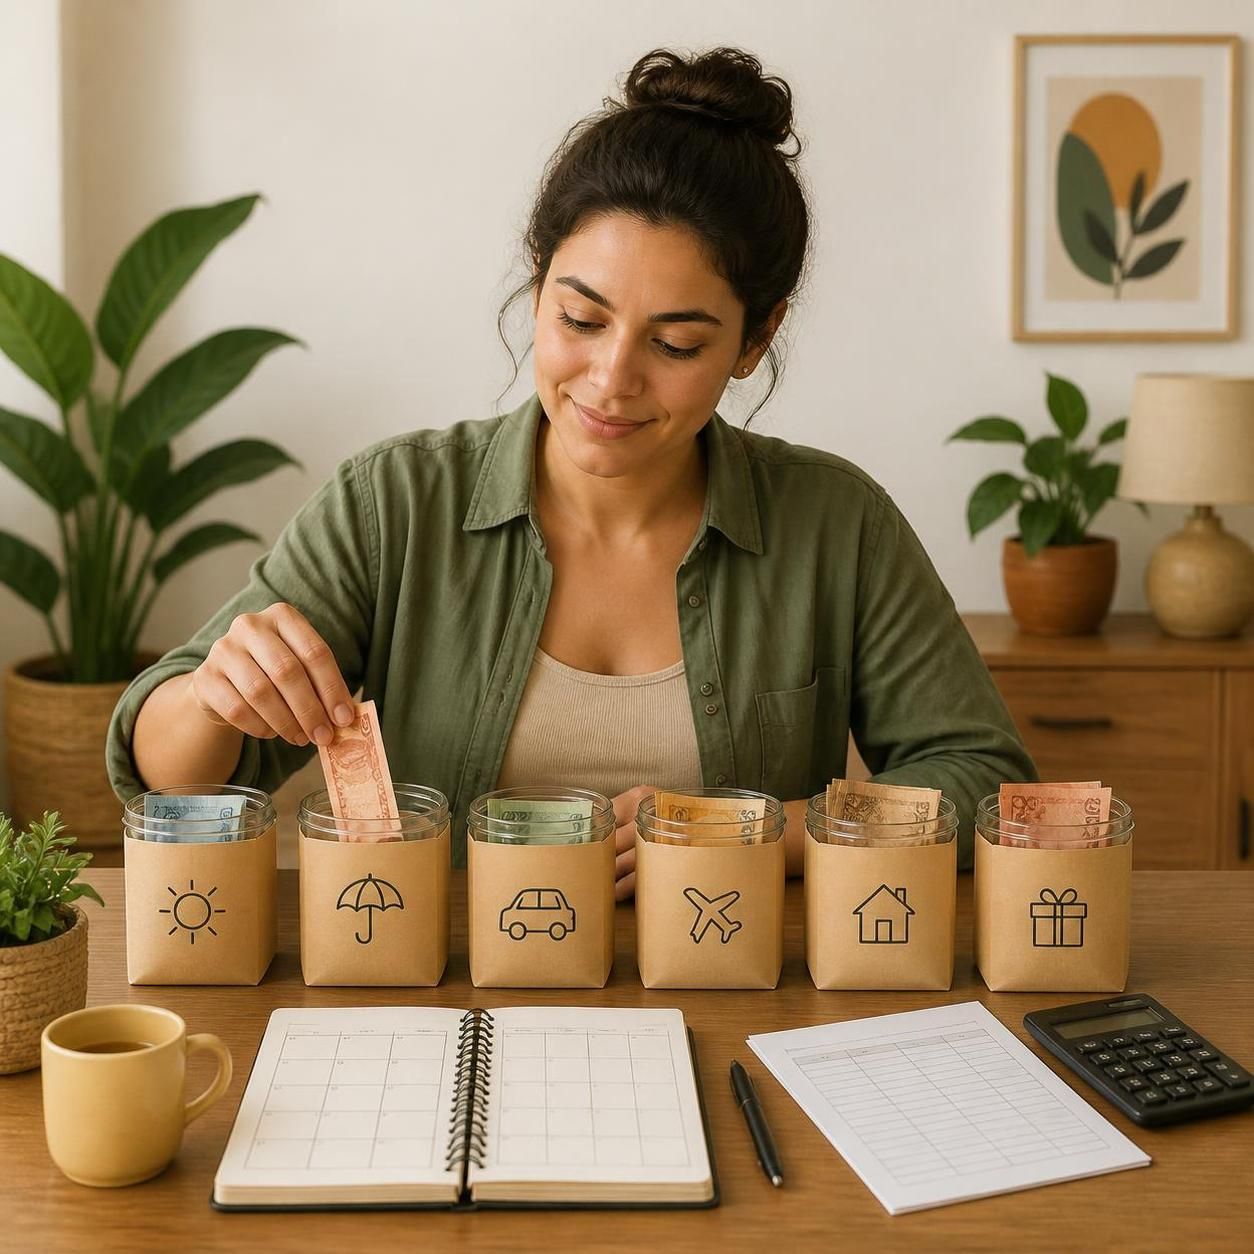
- Defina uma conta separada — pode ser uma conta poupança simples ou uma "caixinha" no aplicativo do banco. O importante é separar fisicamente o dinheiro do orçamento do mês.
- Transfira o valor todo mês, logo após o pagamento do salário — trate como uma conta fixa. Se você paga contas no dia 5, a reserva sai no dia 5 também.
- Ajuste quando necessário — se um gasto saiu maior que o previsto, aumente a reserva dos meses seguintes. Se sobrou, reduza.
Exemplo ilustrativo
| Compromisso | Mês previsto | Valor estimado |
|---|---|---|
| IPVA | Janeiro | R$ 1.200 |
| Material escolar | Janeiro | R$ 600 |
| Seguro do carro | Março | R$ 1.800 |
| Manutenção do carro | Junho | R$ 700 |
| Presentes de Natal | Dezembro | R$ 500 |
| Total anual | — | R$ 4.800 |
Reserva mensal necessária: R$ 4.800 ÷ 12 = R$ 400/mês.
Se você começar em outubro e o IPVA vence em janeiro, terá 4 meses para reservar R$ 1.800 (IPVA + material) — ou seja, R$ 450/mês só para esse período. O cálculo mensal uniforme funciona quando você começa no início do ciclo; se começar no meio, ajuste os primeiros meses.
Revise o plano a cada trimestre
Despesas sazonais mudam. O IPVA pode subir, o seguro pode ficar mais caro, a escola pode reajustar a mensalidade. Por isso, o planejamento não é um documento estático — é um ciclo.
A cada três meses, reserve 30 minutos para:
- Conferir o que foi pago e comparar com o estimado. Se a diferença foi grande, ajuste o valor futuro.
- Atualizar valores de compromissos que mudaram (reajustes, novas cotações).
- Adicionar novos gastos que você não tinha previsto (um casamento, uma reforma, um curso).
- Verificar o saldo da reserva — se está acumulando mais do que o necessário, reduza a transferência mensal e use o excedente para outros objetivos.
A revisão trimestral também é o momento de olhar para o ano seguinte. Em setembro ou outubro, faça o levantamento do ano que vem: pesquise valores de IPVA, peça cotações de seguro, consulte a tabela de matrícula. Quanto antes você souber os números, mais suave será o ajuste da reserva.
Erros comuns ao planejar despesas sazonais
Subestimar valores. O IPVA do ano passado não é referência para este ano. Sempre pesquise o valor atual antes de fixar a estimativa.
Misturar a reserva com o dinheiro do mês. Se a reserva fica na mesma conta do orçamento corrente, é tentador usar "só um pouquinho" para cobrir um imprevisto. Separe fisicamente.
Começar em dezembro. Planejar em novembro para o IPVA de janeiro é o cenário mais difícil. O ideal é começar a reservar assim que o gasto for conhecido — mesmo que falte pouco tempo, reservar algo é melhor que nada.
Não revisar. Um plano feito em janeiro e esquecido até dezembro vai falhar. A revisão trimestral é o que mantém o plano alinhado com a realidade.
Confundir com orçamento de emergência. A reserva para despesas sazonais não é fundo de emergência. São coisas diferentes: a reserva sazonal tem data e valor conhecidos; o fundo de emergência cobre o imprevisto. Se você usar a reserva sazonal para emergências, vai faltar dinheiro na data certa.
Para complementar este guia, consulte como fazer um orçamento familiar e como definir metas financeiras.
Fontes para aprofundar
Este conteúdo é educativo e não constitui recomendação individual de investimento ou crédito. Para aprofundar, consulte:
- Banco Central do Brasil — Educação Financeira: Orçamento Pessoal: https://www.bcb.gov.br/pre/pef/port/folder_serie_II_orcamento_pessoal.pdf
- CVM — Passo 3: Planeje os seus gastos: https://www.gov.br/investidor/pt-br/investir/antes-de-investir/organize-a-sua-vida-financeira/passo-03-planeje-os-seus-gastos
Se você ainda não tem um orçamento familiar estruturado, vale começar por ele antes de planejar despesas sazonais — veja nosso guia de orçamento familiar. E se quiser transformar a reserva em um objetivo maior, como uma viagem ou a entrada de um bem, o artigo sobre metas financeiras mostra como definir prazos e valores.
Resumo aplicável
- Liste todos os gastos anuais e ocasionais dos próximos 12 meses em uma planilha.
- Some o total e divida por 12 para saber quanto reservar por mês.
- Separe o dinheiro em uma conta ou caixinha própria, logo após o salário.
- Revise o plano a cada trimestre: ajuste valores, adicione novos gastos, confira o saldo.
- Comece agora — mesmo que falte pouco para a primeira despesa, reservar algo é melhor que nada.
O segredo não é ganhar mais — é dar visibilidade ao que já se sabe que vai gastar. Com registro, reserva gradual e revisão periódica, as despesas sazonais deixam de ser surpresa e viram apenas mais uma linha do orçamento.