Desconto à vista ou parcelamento sem juros: como decidir?

Desconto à vista ou parcelamento sem juros: como decidir?
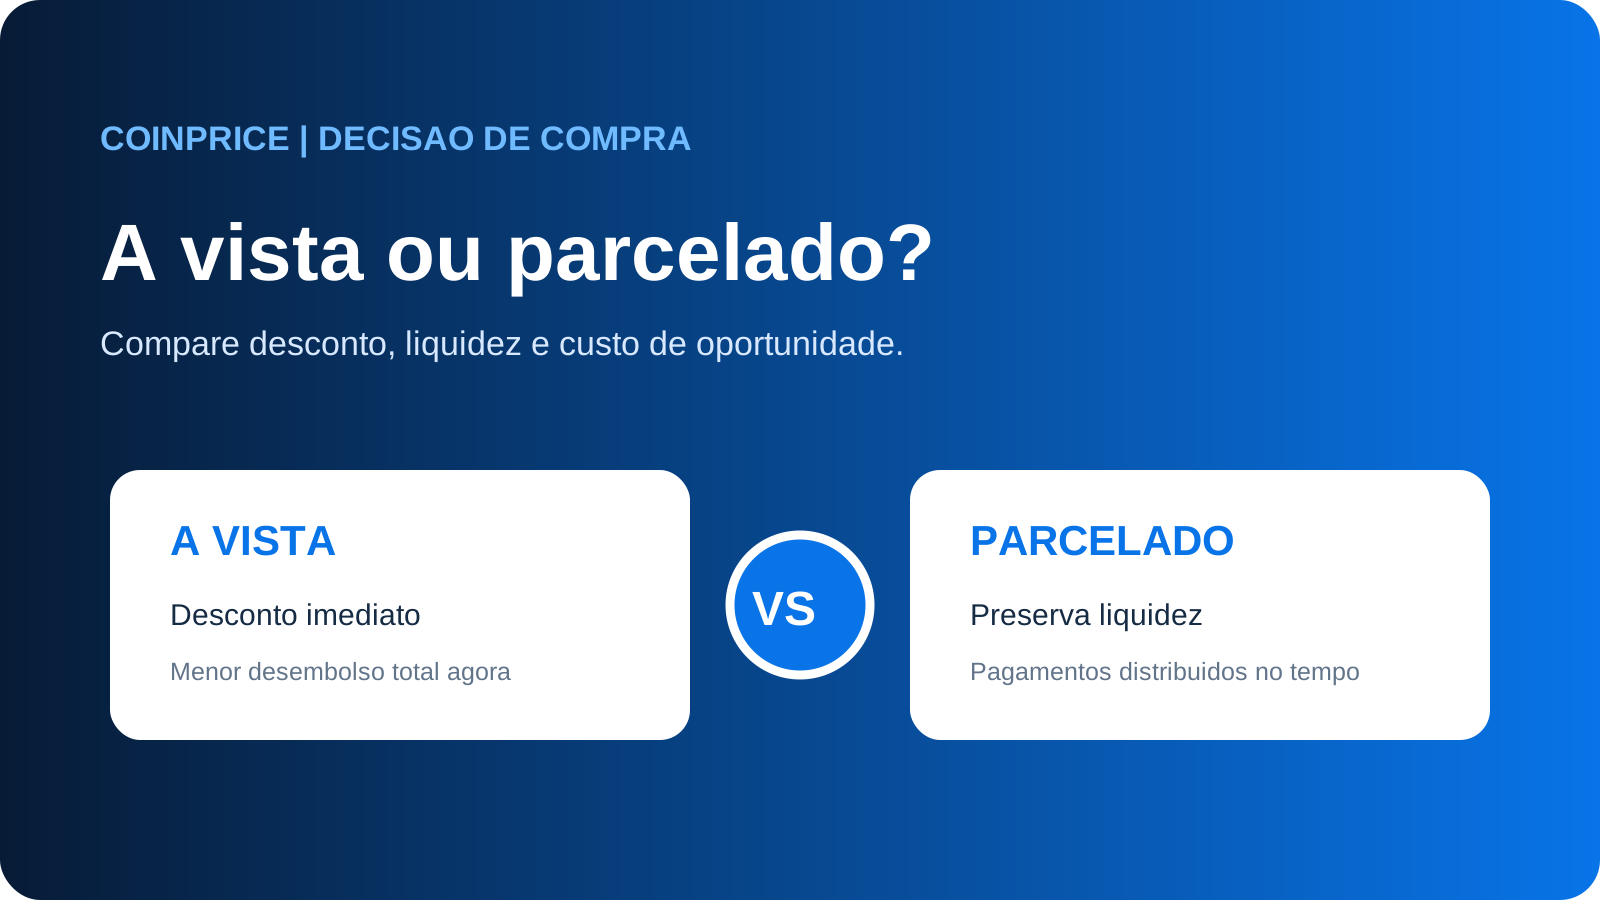
Pagar à vista com desconto ou parcelar sem juros não tem uma resposta universal. A melhor escolha depende do desconto oferecido, do prazo das parcelas, da sua liquidez e do rendimento hipotético que você atribui ao dinheiro durante a comparação.
O ponto central é comparar os dois fluxos de caixa — e não apenas olhar para o tamanho da parcela ou para uma taxa isolada.
Como calcular o desconto à vista
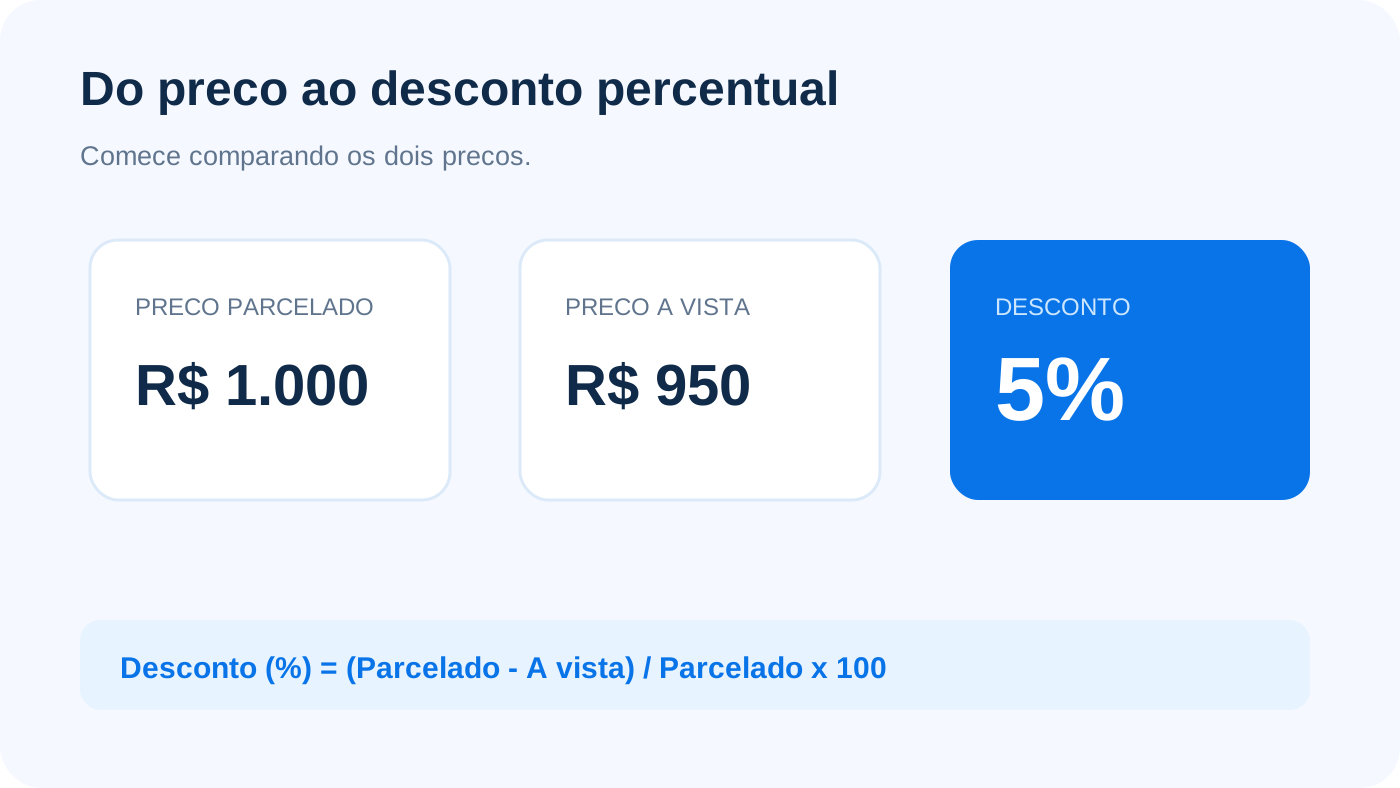
Se o preço parcelado é P e o preço à vista é V, o desconto percentual é:
Desconto (%) = (P − V) ÷ P × 100
Exemplo: se o preço total parcelado é R$ 1.000 e o preço à vista é R$ 950, o desconto é de 5%. Isso descreve a oferta; ainda não determina sozinho qual alternativa é melhor.
O que é custo de oportunidade nessa decisão
Ao pagar à vista, você troca liquidez por um desconto imediato. Ao parcelar, preserva parte do dinheiro por mais tempo, mas assume pagamentos futuros. Para comparar as opções, escolha uma taxa mensal apenas como hipótese de simulação, preferencialmente líquida de custos e tributos que sejam relevantes para o seu caso.
Uma comparação mais rigorosa pode ser feita pelo valor presente das parcelas:
VP = parcela₁/(1+r)¹ + parcela₂/(1+r)² + ... + parcelaₙ/(1+r)ⁿ
r é a taxa mensal hipotética escolhida para a simulação. Se o valor presente das parcelas for menor que o preço à vista, o parcelamento é matematicamente mais favorável sob aquelas hipóteses. Se for maior, o pagamento à vista é mais favorável. Isso não transforma a hipótese em previsão de rendimento.
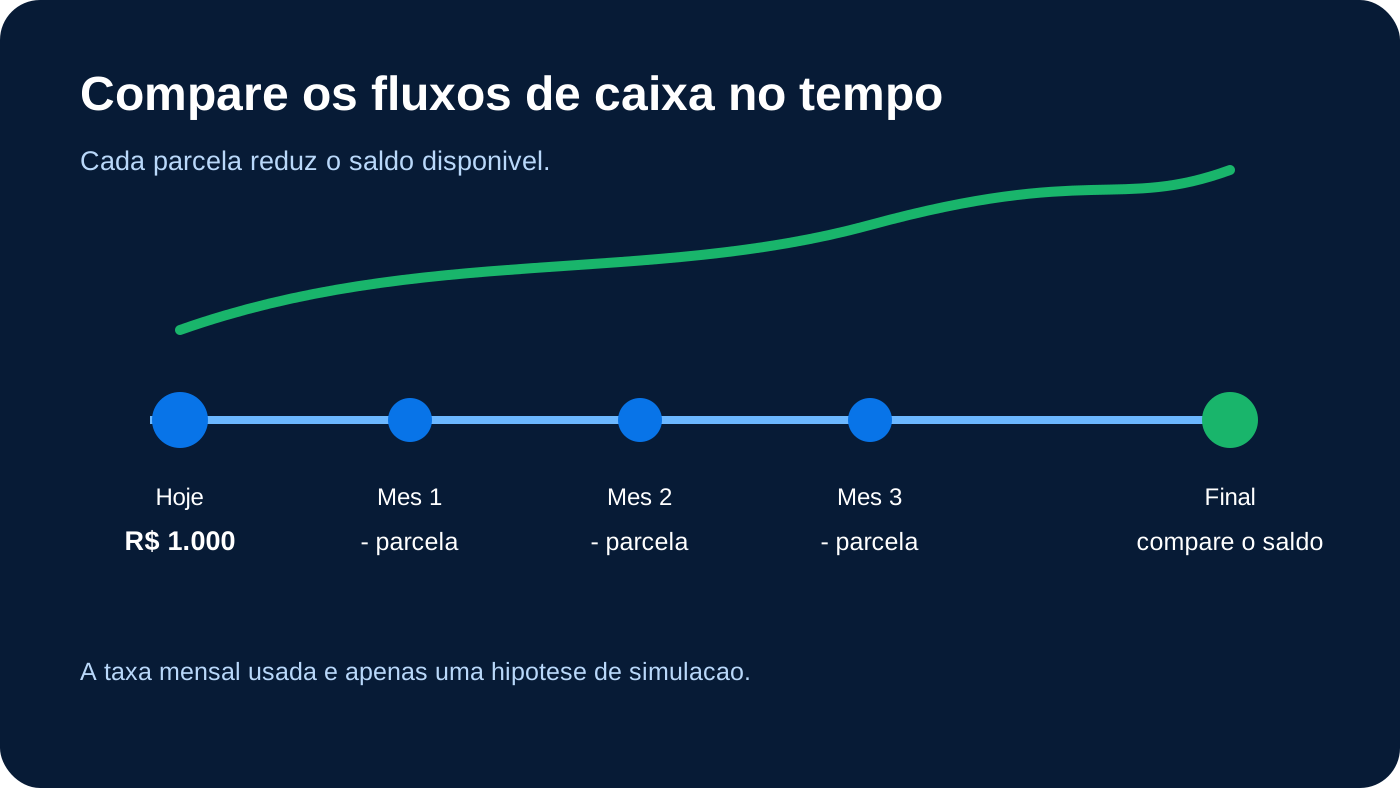
Outra forma prática é simular o saldo: mantenha o dinheiro que seria usado na compra, aplique a taxa hipotética escolhida e retire cada parcela na data de pagamento. Compare o saldo final com a economia obtida ao pagar à vista.
Três exemplos hipotéticos
| Cenário | À vista | Parcelado | Hipótese de simulação | Leitura |
|---|---|---|---|---|
| A | R$ 950 | 10 × R$ 100 | 0% ao mês | À vista economiza R$ 50 |
| B | R$ 950 | 10 × R$ 100 | 0,8% ao mês | É preciso simular os saques mensais; não basta aplicar 0,8% sobre R$ 1.000 por dez meses |
| C | R$ 1.000 | 10 × R$ 100 | 0% ao mês | Financeiramente equivalentes antes de considerar liquidez e outros fatores |
As taxas acima são hipóteses didáticas, não taxas de mercado e não promessa de retorno.
Quando o pagamento à vista pode fazer sentido
O pagamento à vista pode ser interessante quando o desconto supera o benefício financeiro que você atribui, de forma realista, à manutenção do dinheiro durante o período. Também pode simplificar o orçamento ao eliminar parcelas futuras.
Por outro lado, usar todo o caixa para obter um desconto pode ser uma escolha ruim se isso comprometer sua reserva de emergência. A matemática da compra não deve ser analisada isoladamente da sua liquidez.
Quando parcelar sem juros pode fazer sentido
Parcelar pode ser útil quando o preço total realmente é o mesmo, as parcelas cabem no orçamento e preservar caixa tem valor para você. Se o pagamento for feito no cartão, considere também como novas parcelas afetam o limite e o orçamento dos próximos meses. Veja como funciona o cartão de crédito.
Se você pretende manter o dinheiro aplicado enquanto paga as parcelas, compare o resultado líquido e hipotético da aplicação. Para entender por que rentabilidade precisa ser contextualizada, veja quanto rende R$ 1.000 em CDB.
Erros comuns na comparação
- Comparar o desconto com uma taxa anual sem ajustar o prazo da compra.
- Calcular rendimento sobre todo o dinheiro até o fim, esquecendo que as parcelas retiram saldo mês a mês.
- Tratar uma taxa hipotética como rendimento garantido.
- Ignorar impostos, custos, liquidez e risco da alternativa usada como referência.
- Parcelar porque a prestação parece pequena sem verificar o total de compromissos futuros.
- Usar a reserva de emergência apenas para capturar um desconto.
Uma visão completa do orçamento ajuda a evitar essas distorções; consulte também o guia de organização financeira.
Use a planilha para comparar os cenários
Preparamos uma planilha interativa em que você informa preço à vista, preço total parcelado, número de parcelas e uma taxa mensal hipotética. Ela calcula o desconto e permite comparar as alternativas mantendo as premissas visíveis.
Baixar a planilha: à vista ou parcelado
Use diferentes hipóteses para entender como o resultado muda. A planilha é uma ferramenta educacional, não uma previsão de rentabilidade.
Perguntas frequentes
Parcelamento sem juros é realmente sem custo?
Se o total parcelado for igual ao preço anunciado e não houver encargos adicionais, não há juros explícitos. Mas um desconto disponível apenas à vista cria uma diferença econômica entre as alternativas.
Como encontro o ponto de equilíbrio?
Procure a taxa hipotética que torna equivalentes o preço à vista e o valor presente das parcelas. A planilha ajuda a testar esse ponto sem assumir uma taxa de mercado específica.
Devo parcelar para deixar o dinheiro investido?
Isso depende do retorno líquido efetivo, do risco, da liquidez, dos tributos aplicáveis e da disciplina para manter o dinheiro reservado. Não considere rendimento futuro como garantido.
Vale usar a reserva de emergência para conseguir desconto?
A decisão precisa considerar a perda de liquidez e sua capacidade de enfrentar imprevistos. Um desconto na compra não elimina a função de proteção da reserva.
Conclusão
Compare preço à vista, fluxo das parcelas e custo de oportunidade sob hipóteses explícitas. Se mudar a taxa hipotética, o prazo ou o valor do desconto, a conclusão também pode mudar. O objetivo não é encontrar uma regra universal, mas tomar uma decisão compatível com seus números e sua liquidez.
Este conteúdo é educacional e não constitui recomendação individual de investimento ou crédito.